Prezados Clientes,
Uma recente decisão do CARF – Conselho Administrativo de Recursos Fiscais traz importante alerta às empresas sobre pagamentos, transferências, saques e adiantamentos sem documentação suficiente para demonstrar sua finalidade.
(O CARF é o órgão do Ministério da Fazenda que julga, na esfera administrativa, recursos decorrentes de autuações e outras exigências tributárias da Receita Federal.)
No caso analisado, uma sociedade de advogados foi autuada pela Receita Federal em razão de pagamentos e saídas de recursos cuja operação ou causa não teria sido adequadamente comprovada. A cobrança, acrescida de multa e juros, alcançou aproximadamente R$ 9 milhões.
O julgamento reforça uma regra muito importante para todas as empresas:
Não basta comprovar quem recebeu o dinheiro. É preciso comprovar por que recebeu.
O que diz a legislação?
O art. 61 da Lei nº 8.981/1995 prevê IRRF à alíquota de 35% sobre pagamentos a beneficiário não identificado.
A mesma tributação também pode atingir valores pagos ou entregues a sócios, empregados ou terceiros, ainda que o beneficiário esteja identificado, quando a empresa não conseguir comprovar a operação realizada ou a causa do pagamento.
Portanto, um comprovante de PIX, TED, cheque ou transferência bancária demonstra quem recebeu, mas pode não ser suficiente para explicar por que o dinheiro saiu da empresa.
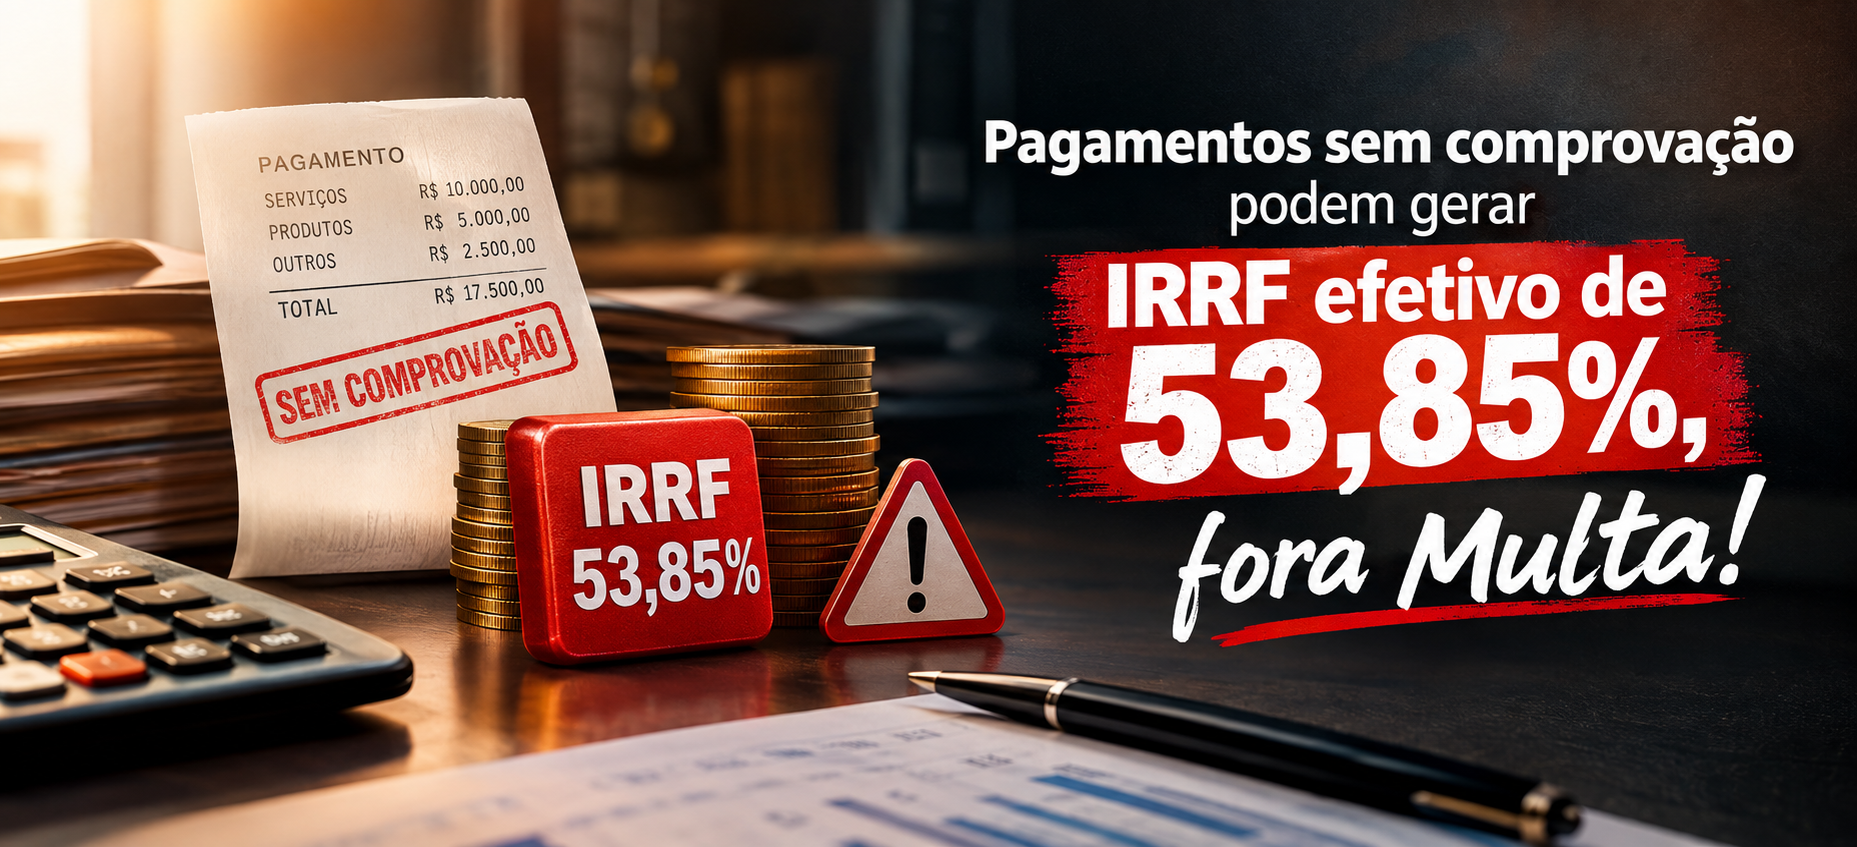
Atenção: os 35% podem representar 53,85% do valor pago
A regra é especialmente severa porque a legislação determina que o valor entregue ao beneficiário seja considerado líquido do imposto.
Assim, é necessário reajustar a base de cálculo.
Por exemplo:
Valor pago: R$ 100.000,00
IRRF: R$ 53.846,15
Carga efetiva: 53,85% do valor pago
E esse valor corresponde apenas ao imposto, podendo ainda haver multa e juros.
Quais pagamentos merecem maior atenção?
O cuidado deve ser redobrado principalmente nas transferências para sócios e administradores, adiantamentos, reembolsos de despesas, saques em dinheiro, valores entregues a empregados para pagamento de despesas, empréstimos entre empresa e sócios, pagamentos a empresas relacionadas e distribuição ou antecipação de lucros.
Essas operações não são, por si só, irregulares. O problema surge quando não existe documentação suficiente para explicar e comprovar a saída do dinheiro.
No caso julgado pelo CARF, por exemplo, houve pagamentos ao próprio sócio e valores entregues a empregados para realização de despesas. A identificação de quem recebeu os recursos não foi suficiente para afastar a cobrança porque, segundo o julgamento, faltaram documentos que comprovassem adequadamente a finalidade de determinadas operações.
RECOMENDAÇÃO
Antes de realizar uma saída relevante de recursos, especialmente para sócios, administradores, empregados ou empresas relacionadas, recomendamos verificar se a empresa consegue responder e comprovar:
Quem recebeu? Por que recebeu? Qual documento comprova a operação? Como ela foi registrada na contabilidade?
Um pagamento a sócio, por exemplo, deve permitir identificar claramente se corresponde a pró-labore, distribuição de lucros, empréstimo, devolução de empréstimo, reembolso de despesas ou outra operação devidamente comprovada.
Também recomendamos evitar descrições genéricas como “diversos”, “despesas”, “adiantamento” ou “acerto com sócio” sem documentação correspondente.
CONCLUSÃO
A recente decisão do CARF reforça um cuidado fundamental na administração financeira:
O comprovante bancário mostra para quem o dinheiro foi. A empresa precisa também comprovar por que o dinheiro saiu.
Uma saída de R$ 100.000,00, quando enquadrada nas hipóteses do art. 61 da Lei nº 8.981/1995, pode resultar em aproximadamente R$ 53.846,15 de IRRF, antes de eventuais multas e juros.
Por isso, recomendamos especial atenção à documentação, prestação de contas e contabilização das movimentações financeiras, sobretudo quando envolverem sócios, administradores, empregados e partes relacionadas.
Fonte da decisão
CARF – Processo nº 10580.728730/2016-14
Acórdão nº 1201-007.566
1ª Seção / 2ª Câmara / 1ª Turma Ordinária
Sessão de 29 de maio de 2026
Fundamento legal: art. 61 da Lei nº 8.981/1995.